Compte en devises étrangères
12 min read
Qu'est-ce qu'un compte en devises étrangères et pourquoi est-il important à Maurice ?
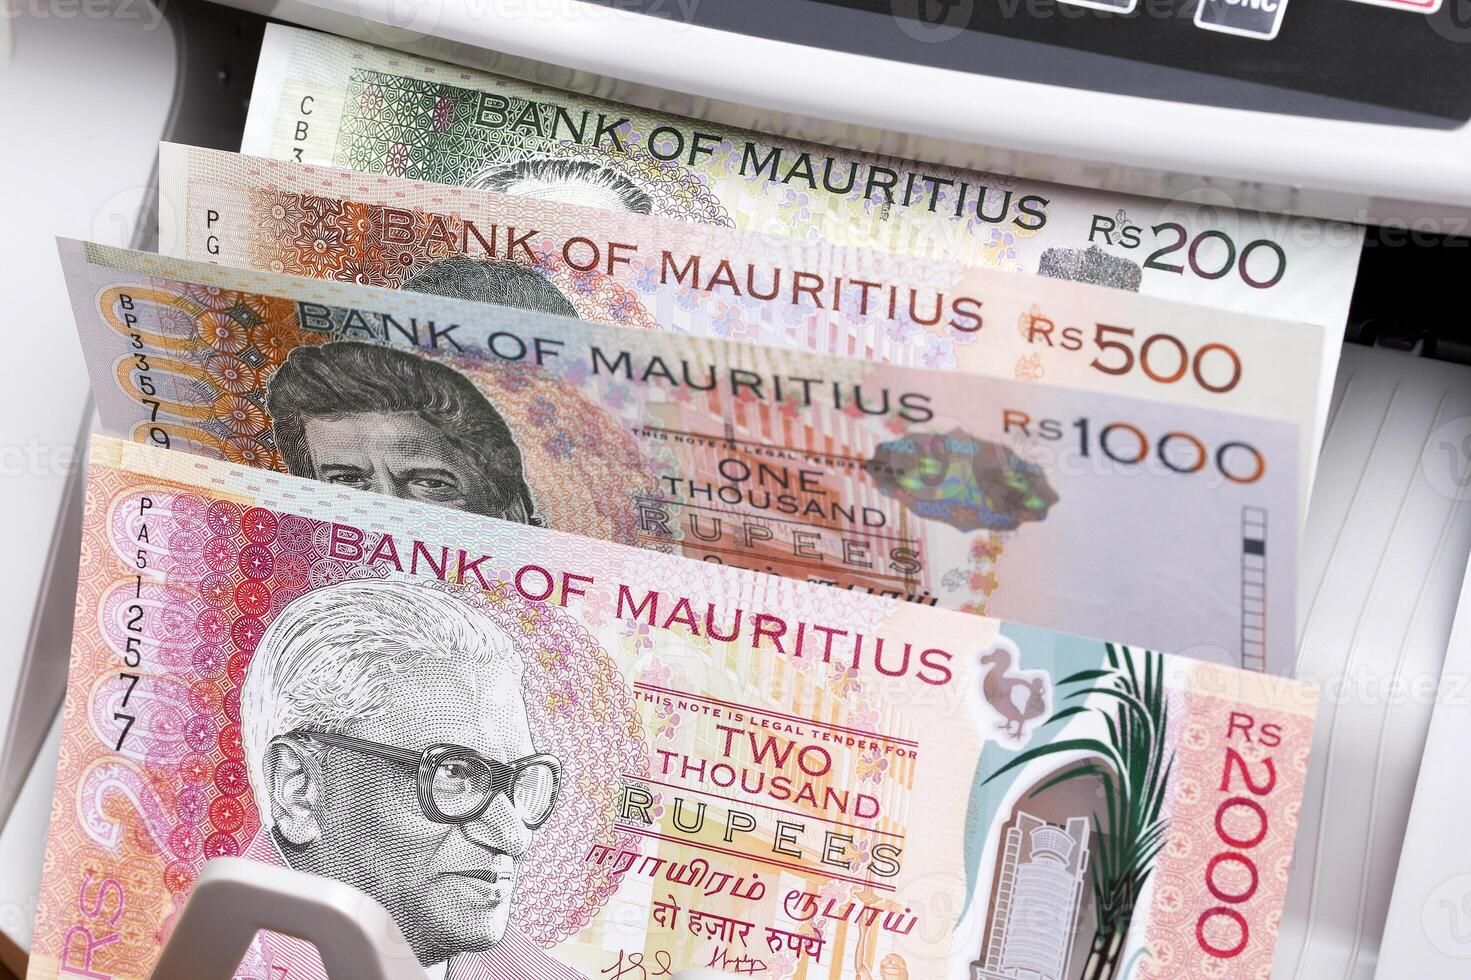
Un compte en devises étrangères est un compte bancaire libellé dans une monnaie autre que la roupie mauricienne. À Maurice, les banques agréées peuvent détenir des dépôts dans les grandes devises, dont USD, EUR, GBP, SGD, ZAR et d'autres, permettant aux titulaires de recevoir, conserver et envoyer des fonds sans conversion en roupies. Pour les personnes mobiles à l'international, ce n'est pas un simple confort mais une nécessité pratique : les achats immobiliers sous les régimes approuvés doivent être financés en devises étrangères, les demandes d'Occupation Permit exigent un investissement en devises démontrable, et de nombreux retraités et travailleurs à distance perçoivent des revenus en USD ou EUR qu'ils doivent gérer efficacement sur l'île.
Maurice se situe au carrefour des flux financiers africains, asiatiques et européens. Son secteur bancaire est réglementé par la Bank of Mauritius et fonctionne selon un cadre qui distingue résidents et non-résidents, comptes en roupies et comptes en devises, et avoirs personnels et avoirs d'entreprise. Comprendre le fonctionnement de ces distinctions vous fait gagner du temps, de l'argent et vous épargne des tracas de conformité.
Qui peut ouvrir un compte en devises étrangères à Maurice ?
Les résidents comme les non-résidents peuvent ouvrir des comptes en devises dans les banques mauriciennes, mais les critères d'éligibilité, les documents requis et les types de compte diffèrent sensiblement selon votre statut.
Non-résidents
Un non-résident, au sens bancaire, est globalement une personne dont le centre d'intérêt économique se trouve hors de Maurice. Les non-résidents peuvent ouvrir des comptes en devises pour non-résidents. Ces comptes permettent le libre rapatriement des fonds à l'étranger, une caractéristique essentielle pour les investisseurs qui souhaitent faire entrer et sortir des capitaux du pays sans restriction. Le cadre de la Bank of Mauritius autorise explicitement les non-résidents à détenir des dépôts en devises et à en transférer les produits, y compris le capital et les revenus, librement.
Résidents (y compris les titulaires de permis)
Dès lors que vous détenez un Occupation Permit, un Residence Permit ou un Premium Visa valide, vous êtes traité comme un résident pour la plupart des besoins bancaires. Les résidents peuvent détenir à la fois des comptes en roupies et des comptes en devises. Les comptes en devises pour résidents sont soumis à certaines considérations de contrôle des changes, bien que Maurice applique un régime de contrôle des changes largement libéralisé. En pratique, les titulaires d'Occupation Permit détiennent couramment des comptes en devises aux côtés de comptes courants en roupies pour les dépenses quotidiennes.
Quelles banques proposent des comptes en devises à Maurice ?
Les principales banques commerciales opérant à Maurice qui proposent des comptes en devises aux particuliers et aux entreprises sont :
- MCB (Mauritius Commercial Bank) : la plus grande banque en termes d'actifs. Elle propose des comptes multidevises aux résidents comme aux non-résidents. Très utilisée par les acheteurs immobiliers, les titulaires d'Occupation Permit et les retraités.
- SBM Bank (State Bank of Mauritius) : liée à l'État mais gérée commercialement. Solide sur les corridors de devises africaines, elle propose des comptes USD, EUR et GBP.
- AfrAsia Bank : positionnée vers les particuliers fortunés et les investisseurs transfrontaliers. Réputée pour ses taux de dépôt en devises compétitifs et un processus d'entrée en relation simplifié pour les non-résidents.
- Absa Bank Mauritius : filiale du groupe panafricain Absa. Utile pour les investisseurs sud-africains et ceux qui ont des revenus en ZAR.
- MauBank : plus modeste mais accessible, avec des produits de compte en devises standard.
- Bank One : une coentreprise fortement axée sur la clientèle internationale et les services multidevises.
Chaque banque fixe ses propres exigences de dépôt minimum, frais mensuels et seuils documentaires. AfrAsia et MCB sont les plus couramment utilisées par les acheteurs immobiliers étrangers et les demandeurs d'Occupation Permit, mais le bon choix dépend de votre nationalité, des devises dont vous avez besoin et de la complexité de votre situation financière.
Quels documents vous faut-il ?
Les banques mauriciennes appliquent des exigences strictes de connaissance du client (KYC) et de lutte contre le blanchiment (AML), alignées sur les normes du FATF. La liste exacte varie selon la banque et votre statut de résidence, mais les documents de base sont constants dans la plupart des établissements.
Pour les non-résidents
- Passeport valide (copie certifiée, souvent notariée)
- Justificatif de domicile dans votre pays d'origine (facture de services ou relevé bancaire, généralement datant de moins de trois mois)
- Lettre de référence bancaire ou relevés récents de votre banque actuelle (généralement de six à douze mois)
- Déclaration d'origine des fonds, étayée par des preuves telles que bulletins de salaire, acte de vente, relevés de placements ou comptes d'entreprise
- Numéro d'identification fiscale de votre pays d'origine
- Formulaire de demande de la banque complété
Certaines banques exigent une visite en personne pour l'ouverture d'un compte non-résident ; d'autres acceptent désormais les documents certifiés par courrier ou via un représentant local. AfrAsia, par exemple, dispose d'un processus d'entrée en relation plus numérisé que certains de ses concurrents, même si une vérification en personne reste requise à certaines étapes.
Pour les résidents (titulaires d'Occupation Permit ou de Residence Permit)
- Passeport valide
- Copie de l'Occupation Permit, du Residence Permit ou du Premium Visa
- Justificatif de domicile mauricien (contrat de bail, facture de services)
- Documentation sur l'origine des fonds
- Numéro d'identification fiscale délivré par la Mauritius Revenue Authority (MRA)
Si vous demandez un Occupation Permit en même temps que l'ouverture d'un compte bancaire, notez que certaines banques ouvriront un compte temporaire ou provisoire pour recevoir le transfert d'investissement initial, qui sert ensuite dans le cadre de la demande auprès de l'EDB. Confirmez ce processus avec la banque de votre choix et votre conseiller juridique avant de vous engager dans une séquence.
Comptes en devises et propriété immobilière à Maurice
Les ressortissants étrangers ne peuvent pas acheter librement de biens en pleine propriété à Maurice. L'acquisition par des non-citoyens est limitée à des régimes approuvés spécifiques, et le prix d'achat doit être réglé en devises étrangères. C'est là qu'un compte en devises devient structurellement important, et pas seulement commode.
Les régimes approuvés
Les principales voies par lesquelles un non-citoyen peut posséder un bien résidentiel à Maurice sont :
- PDS (Property Development Scheme) : a remplacé les anciens régimes IRS et RES. Couvre les ensembles résidentiels intégrés avec un prix d'achat minimum de USD 375,000. Acheter à ce seuil ou au-dessus qualifie l'acheteur (et ses personnes à charge) pour un Residence Permit.
- Smart City Scheme : des ensembles à usage mixte combinant composantes résidentielles, commerciales et de loisirs. Les biens au sein des régimes Smart City sont accessibles aux non-citoyens selon des règles similaires au PDS.
- G+2 Scheme : permet aux non-citoyens d'acheter des appartements dans des immeubles comptant au moins deux étages supérieurs (rez-de-chaussée plus deux). Aucun seuil de prix minimum ne s'applique, mais aucun permis de résidence automatique n'est accordé.
- IHS (Invest Hotel Scheme) : permet l'achat d'unités hôtelières gérées par l'exploitant de l'hôtel lorsqu'elles ne sont pas utilisées à titre personnel.
Comment fonctionne le paiement en devises
Lorsque vous achetez sous un régime PDS ou Smart City, les fonds doivent arriver à Maurice en devises étrangères. La Bank of Mauritius exige que le prix d'achat soit réglé via un compte en devises détenu dans une banque mauricienne, ou par virement entrant direct depuis l'étranger. La banque émet une confirmation du transfert entrant, qui fait partie des documents soumis à l'EDB et au notaire chargé de l'acte de vente.
Cela signifie qu'ouvrir un compte en devises dans une banque mauricienne est, en pratique, un préalable à la finalisation d'un achat immobilier sous ces régimes. Vous ne pouvez pas simplement virer des roupies depuis un compte local. La traçabilité de l'entrée de devises compte à la fois pour la transaction immobilière et pour toute demande ultérieure de Residence Permit.
Droits d'enregistrement et taxe de transfert foncier
En vertu du Finance Act 2026, entré en vigueur le 13 August 2026, les non-citoyens achetant sous les régimes PDS, Smart City, RES ou G+2 paient le droit d'enregistrement standard de 5% (à la charge de l'acheteur) et le vendeur acquitte une taxe de transfert foncier de 5%. Une hausse antérieure à 10% introduite par le Finance Act 2025 a été abrogée, de sorte que le taux actuel pour les acheteurs est de 5%. Un droit distinct de 10% s'applique au seul vendeur sur les logements G+2 situés sur un terrain de l'État ou sur des Pas Geometriques vendus à un non-citoyen.
Les primo-accédants bénéficient d'un allègement de droit d'enregistrement sur les premiers MUR 3 million du prix d'achat pour un terrain nu, ou les premiers MUR 6 million pour une maison ou un appartement. Cet allègement s'applique aux citoyens comme aux non-citoyens, sous réserve des conditions standard. Confirmez toujours les taux actuels et les conditions d'éligibilité auprès de la MRA et de votre notaire avant de signer un acte de vente, car les règles de droits immobiliers ont changé plus d'une fois ces dernières années.
Considérations fiscales pour les titulaires d'un compte en devises
Les intérêts perçus sur les dépôts en devises détenus dans les banques mauriciennes peuvent être soumis à l'impôt mauricien sur le revenu si vous êtes résident fiscal à Maurice. Maurice applique une structure d'impôt progressif sur le revenu des personnes physiques pour l'année de revenu débutant le 1 July 2026 :
- 0% sur les premiers MUR 500,000 de revenu net
- 10% sur le revenu compris entre MUR 500,001 et MUR 1,000,000
- 20% sur le revenu compris entre MUR 1,000,001 et MUR 12,000,000
- 35% sur le revenu supérieur à MUR 12,000,000
Maurice n'a ni taxe sur les plus-values, ni droit de succession ou de mutation par décès. Cela signifie que l'appréciation de la valeur d'un dépôt en devises, ou un gain réalisé lors de la conversion de devises en roupies, n'est pas imposée comme une plus-value. En revanche, les revenus d'intérêts sont traités comme des revenus ordinaires et relèvent des tranches progressives ci-dessus.
Pour les non-résidents, les intérêts sur les comptes en devises pour non-résidents sont généralement exonérés de retenue à la source mauricienne, mais vous devriez le confirmer auprès de la MRA et prendre conseil auprès d'un professionnel fiscal qualifié, à Maurice comme dans votre pays d'origine, en particulier si votre pays d'origine impose le revenu mondial.
Maurice a conclu des conventions de non-double imposition (DTAs) avec un nombre important de pays. Si vous êtes résident fiscal à Maurice et percevez des revenus de source étrangère déposés sur votre compte en devises, la convention applicable peut influer sur l'imposition de ces revenus. La MRA publie la liste des DTAs en vigueur sur son site officiel.
Gérer un compte en devises parallèlement à un Occupation Permit
L'Occupation Permit (catégorie Investor) exige un investissement initial minimum de USD 100,000. Cet investissement doit être démontrable comme ayant été apporté à Maurice en devises étrangères, et un compte en devises dans une banque locale est le véhicule standard pour le faire. Les fonds sont transférés depuis l'étranger, reçus sur le compte en devises, puis déployés dans l'entité commerciale mauricienne.
L'Occupation Permit (catégorie Professional) exige un salaire mensuel minimum de MUR 50,000. Les professionnels employés par des sociétés mauriciennes sont généralement payés en roupies, mais beaucoup détiennent aussi un compte en devises pour gérer leur épargne, recevoir des honoraires de conseil de clients à l'étranger, ou conserver des réserves dans une monnaie plus stable.
Les Occupation Permits sont valables dix ans et renouvelables. Pendant cette période, détenir un compte en devises dans une banque mauricienne réputée aide à démontrer des liens économiques continus avec l'île, ce qui peut être pertinent au renouvellement.
Conseils pratiques avant d'ouvrir un compte
Mettez en ordre votre documentation sur l'origine des fonds avant d'approcher une banque. La cause de retard la plus fréquente est une preuve de provenance des fonds incomplète ou mal organisée. Relevés bancaires, bulletins de salaire, acte de vente d'un bien que vous avez cédé, ou comptes d'entreprise audités conviennent tous, mais ils doivent raconter une histoire cohérente.
Choisissez une banque qui correspond à votre profil. Si vous êtes sud-africain et achetez une villa PDS, Absa ou SBM peuvent offrir le corridor ZAR vers MUR le plus fluide. Si vous êtes un retraité européen percevant une pension en EUR, MCB ou AfrAsia peuvent être mieux adaptées. Interrogez chaque banque sur ses relations de correspondance bancaire pour votre paire de devises précise.
Comprenez la structure des frais. Les comptes en devises comportent souvent des frais de tenue mensuels, des exigences de solde minimum et des frais de transaction pour les virements internationaux. Ceux-ci varient considérablement d'une banque à l'autre et d'un niveau de compte à l'autre. Un compte pour clientèle fortunée chez AfrAsia aura une structure de frais différente de celle d'un compte standard chez MauBank.
Maintenez vos documents KYC à jour. Les banques mauriciennes sont tenues d'actualiser périodiquement le KYC. Si votre passeport expire, que votre adresse change ou que votre permis est renouvelé, informez-en rapidement votre banque. Un KYC obsolète est une cause fréquente de gel de compte ou de retard de transactions.
Coordonnez-vous avec votre notaire et l'EDB. Si le compte est ouvert spécifiquement pour financer un achat immobilier ou une demande d'Occupation Permit, associez tôt votre notaire et votre conseiller EDB. Ils vous diront exactement quelles lettres de confirmation et quelle documentation de transfert vous devez obtenir de la banque, et sous quel format.
Synthèse
Un compte en devises à Maurice est la colonne vertébrale financière de presque toutes les transactions transfrontalières significatives sur l'île, de l'achat d'un bien sous un régime approuvé au financement d'un Investor Occupation Permit, en passant par la gestion de revenus offshore en tant que résident fiscal. L'infrastructure bancaire est solide, le cadre réglementaire est transparent, et le processus est gérable si vous préparez les bons documents dans le bon ordre. Les variables qui posent le plus souvent problème sont les lacunes de la documentation KYC, les récits incohérents sur l'origine des fonds, et le défaut de coordination entre l'ouverture du compte bancaire et le processus plus large de propriété ou de permis. Réussissez ces trois points et le reste suit logiquement.
Questions fréquentes
Un non-résident peut-il ouvrir un compte en devises à Maurice sans se rendre sur l'île ?
Certaines banques mauriciennes, dont AfrAsia, permettent aux non-résidents de commencer la procédure d'ouverture à distance avec des documents certifiés et notariés. Toutefois, la plupart des banques exigent au moins une visite en personne pour la vérification d'identité avant que le compte ne devienne pleinement opérationnel. Confirmez les exigences précises avec la banque de votre choix avant de voyager.
Ai-je besoin d'un compte en devises pour acheter un bien à Maurice en tant qu'étranger ?
Oui, en pratique. Les achats immobiliers sous les régimes approuvés tels que PDS et Smart City doivent être financés par des entrées de devises étrangères. La Bank of Mauritius exige que le prix d'achat arrive à Maurice sous forme de transfert en devises, et un compte en devises dans une banque locale est le mécanisme standard pour recevoir et attester ce transfert.
Quelles devises puis-je détenir dans un compte en devises à Maurice ?
Les grandes banques mauriciennes proposent des comptes en USD, EUR, GBP, SGD, ZAR, CHF, AUD et plusieurs autres devises. La liste exacte des devises prises en charge varie selon la banque. USD et EUR sont les plus largement disponibles et les plus couramment utilisées pour les transactions immobilières.
Les intérêts perçus sur un compte en devises sont-ils imposés à Maurice ?
Pour les résidents fiscaux de Maurice, les revenus d'intérêts sont soumis à l'impôt progressif sur le revenu des personnes physiques : 0% sur les premiers MUR 500,000, 10% jusqu'à MUR 1,000,000, 20% jusqu'à MUR 12,000,000, et 35% au-delà. Pour les non-résidents, les intérêts sur les comptes en devises pour non-résidents sont généralement exonérés de retenue à la source mauricienne, mais vous devriez le confirmer auprès de la Mauritius Revenue Authority et d'un conseiller fiscal qualifié.
Quel est l'investissement minimum requis pour un Investor Occupation Permit à Maurice ?
L'investissement initial minimum pour un Investor Occupation Permit est de USD 100,000. Ce montant doit être apporté à Maurice en devises étrangères et investi dans l'entité commerciale mauricienne du demandeur. Le permis est valable dix ans et renouvelable.
Quel droit d'enregistrement un non-citoyen paie-t-il lors de l'achat d'un bien à Maurice ?
En vertu du Finance Act 2026 (en vigueur depuis le 13 August 2026), les non-citoyens achetant sous les régimes PDS, Smart City, RES ou G+2 paient le droit d'enregistrement standard de 5%. Le vendeur acquitte une taxe de transfert foncier de 5%. Un taux antérieur de 10% introduit en 2025 a été abrogé. Confirmez toujours les taux actuels auprès de la Mauritius Revenue Authority avant de signer un acte de vente.
Maurice applique-t-elle une taxe sur les plus-values sur les gains de change ?
Non. Maurice n'a pas de taxe sur les plus-values. Les gains issus de l'appréciation d'avoirs en devises ou d'une conversion de devises ne sont pas imposés comme des plus-values. En revanche, les revenus d'intérêts perçus sur les dépôts sont traités comme des revenus ordinaires et soumis à l'impôt progressif sur le revenu des personnes physiques pour les résidents fiscaux.
Quelle banque mauricienne est la meilleure pour un compte en devises ?
Il n'existe pas de meilleure banque unique ; le bon choix dépend de votre nationalité, des devises dont vous avez besoin, de vos volumes de transactions et de votre relation avec la banque. MCB et AfrAsia sont les plus couramment utilisées par les acheteurs immobiliers internationaux et les titulaires d'Occupation Permit. Absa est souvent préférée par les investisseurs sud-africains. Comparez les structures de frais, les soldes minimums et les relations de correspondance bancaire avant de décider.
Guides associés
À lire ensuite
Cet article vous a plu ?
Recevez par e-mail les nouveaux guides et l'actualité pratique de l'expatriation signés Mauritius Relo.